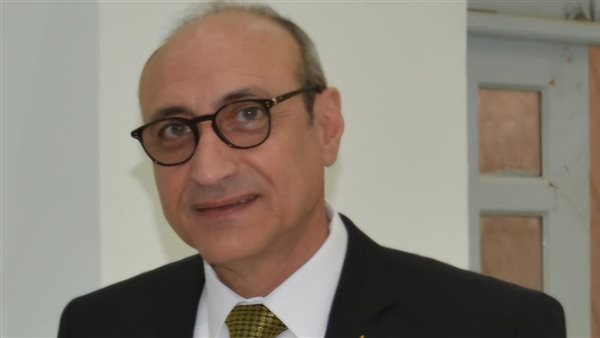
أكد سمير عبد الوهاب، رئيس لجنة تسيير الأعمال بنقابة المرشدين السياحيين، ضرورة حسم الموقف القانوني والضريبي للمرشدين السياحيين فيما يتعلق بضريبة القيمة المضافة، ومراجعة آليات تحصيلها، بما يراعي طبيعة عمل المرشد والعلاقة التعاقدية التي تربطه بشركات السياحة التي يقدمها لها عمله مقابل “أجر” ويعتبر هذا الأجر معغي بنص اللائحة التنفيذية لقانون ضريبة القيمة المضافة.
ازمة ضريبه القيمة المضافة
وأوضح عبد الوهاب في تصريحات خاصة أن أزمة ضريبة القيمة المضافة بالنسبة للمرشدين السياحيين تختلف عن وضع أصحاب المهن الحرة الأخرى، مثل الأطباء والمحامين والمهندسين، نظرًا لأن المرشد يقدم خدمة لصالح شركة السياحة، التي تتولى بيع البرامج السياحية المتكاملة للسائح وتحصيل قيمتها، بما يشمل خدمة الإرشاد السياحي.
وتساءل عن أسباب تحميل المرشد السياحي مسؤوليات ضريبية مباشرة عن خدمة تتولى شركة السياحة بيعها وتحصيل مقابلها من السائح، مشيرًا إلى أن الشركة تتولى إدارة حسابات الرحلة وتحديد أسعار الخدمات المقدمة، بما فيها تكاليف انتقال المرشد وإقامته وغيرها من المصروفات المرتبطة بالبرنامج السياحي.
وأضاف أن مصلحة الضرائب سبق أن أصدرت خطابًا موجهًا إلى غرفة شركات ووكالات السفر والسياحة، أوضحت فيه، وفقًا لما ذكره، أن الشركات السياحية تتولى حساب الضريبة المستحقة على قيمة خدمة الإرشاد السياحي وتوريدها إلى المصلحة بموجب أمر دفع على الرقم المؤسسي للضرائب، “لصالح المرشد” باعتباره مؤدي الخدمة؟
وأشار إلى أن قانون المرشدين السياحيين رقم 121 لسنة 1983 ينظم طبيعة المهنة، موضحًا أن تحديد أجر المرشد يتم وفقًا للضوابط والقرارات المنظمة، وهو ما يستدعي، بحسب وجهة نظره، مراعاة خصوصية المهنة و عدم خضوعها لضريبة القيمة المضافة.
وكشف رئيس لجنة تسيير الأعمال بنقابة المرشدين السياحيين أن الملف نوقش خلال اجتماع ضم المستشار القانوني لوزير السياحة وممثلين عن غرفة شركات ووكالات السفر والسياحة ومصلحة الضرائب ووزارة السياحة، حيث جرى استعراض القانون المنظم للمهنة وطبيعة الأجر الذي يتقاضاه المرشد السياحي.
اعادة النظر في بروتوكول القيمه المضافة
ولفت إلى أن بروتوكولًا أُبرم عام 2019 بين النقابة ومصلحة الضرائب تضمن، بحسب قوله، آلية لخصم الضريبة من “أتعاب” المرشدين السياحيين، مطالبًا بإعادة النظر في هذه الآلية في ضوء طبيعة العلاقة بين المرشد وشركة السياحة، والأحكام القانونية المنظمة للمهنة.
وأكد أهمية التفرقة بين المقابل الذي تحصل عليه شركة السياحة من السائح نظير حزمة الخدمات السياحية، وبين “أجر المرشد السياحي”، مشددًا على ضرورة توضيح الالتزامات الضريبية لكل طرف وفقًا للقواعد القانونية المعمول بها.
وأوضح عبد الوهاب أن النزاع بشأن خضوع أجور المرشدين السياحيين لضريبة القيمة المضافة شهد تطورات قضائية، مشيرًا إلى أن تقرير هيئة مفوضي الدولة بمجلس الدولة انتهى، وفقًا لما ذكره، إلى عدم خضوع أجور المرشدين للضريبة، وأن الملف يتضمن مسائل قانونية محل نظر أمام المحكمة الدستورية.
وشدد على أن الموقف النهائي يتطلب انتظار ما ستنتهي إليه الإجراءات القضائية، بما يضع حدًا للجدل الدائر حول مدى خضوع أجر المرشد السياحي لضريبة القيمة المضافة، ويوضح نطاق تطبيق النصوص المتعلقة بالخدمات المهنية والاستشارية على المهنة.
أعرب عن مخاوفه من تحمل المرشدين أعباء ضريبية مزدوجة، في ظل خضوع دخلهم للضريبة على المهن غير التجارية، مطالبًا بتوضيح المعاملة الضريبية لأجورهم بما يتفق مع طبيعة عملهم والقوانين المنظمة للمهنة.